
2026年上半年,中国电动摩托车市场交出了一份颇具看点的成绩单。中国摩托车商会数据显示,上半年全行业电动摩托车销量达189.61万辆,同比增长13.04%;同期燃油摩托车销量264.96万辆,同比仅增2.09%,电摩增速接近前者的六倍。然而真正让业内侧目的,是销量榜最顶端的松动——浙江绿源以38.88万辆的成绩首次登顶,把连续多年稳坐电摩销冠的雅迪挤到了次席。
一、销量榜洗牌:绿源登顶、雅迪让位
据中国摩托车商会数据,2026年上半年电动摩托车头部格局发生显著变化,前十品牌集中度进一步抬升:
| 排名 | 品牌 | 销量(万辆) | 同比变化 | 市占率 |
|---|---|---|---|---|
| 1 | 浙江绿源 | 38.88 | +72.65% | 20.5% |
| 2 | 雅迪科技 | 33.11 | -37.4% | 17.5% |
| 3 | 春风动力(极核) | 30.33 | +144.8% | — |
| 4 | 新日 | 20.74 | — | — |
| 5 | 宗申 | 20.54 | — | — |
绿源上半年销量同比大增72.65%,市占率较去年同期提升6.2个百分点;春风动力旗下新能源品牌极核(ZEEHO)截至5月底累计销量已突破100万台,同比增速高达144.8%。值得一提的是,众星、金翌两张"新面孔"顶替了隆鑫和台铃进入前十,头部集中度攀升至93.2%,电摩赛道正式进入贴身肉搏阶段。
二、雅迪为何失速:从"规模惯性"到"代际切换"
曾经的绝对领先者雅迪,上半年销量33.11万辆,较2025年同期的52.88万辆缩水近四成,半年少卖近20万辆。这种幅度已不是自然波动,而是结构性的退让。
雅迪的强项一直在电动自行车和广覆盖渠道,低价走量能力很强。但电摩细分市场看重的,已经不只是门店数量,而是整车智能化、真实续航和使用体验。
业界普遍认为,雅迪电动自行车基本盘过于庞大,电摩产线、渠道返利与经销商库存结构转型慢半拍;新国标换购潮退去后,电动自行车走量红利断档,电摩补位又缺乏绿源那种"专攻机动车资质"的轴劲,落差就此拉开。反观绿源,1997年便在金华起家,早年靠"液冷电机、一部车骑十年"的耐用口碑立足,这两年把S86系列铺到1.5万—3.8万元价位,正好卡在"便宜耐造"向"能跑远、能载人、有质感"迁移的节点上。
三、两大增量赛道:商用刚需与个性化休闲
行业最大的变化,是需求从单一短途代步,分化为两个快速增长的新方向。
商用电摩:生产工具属性凸显
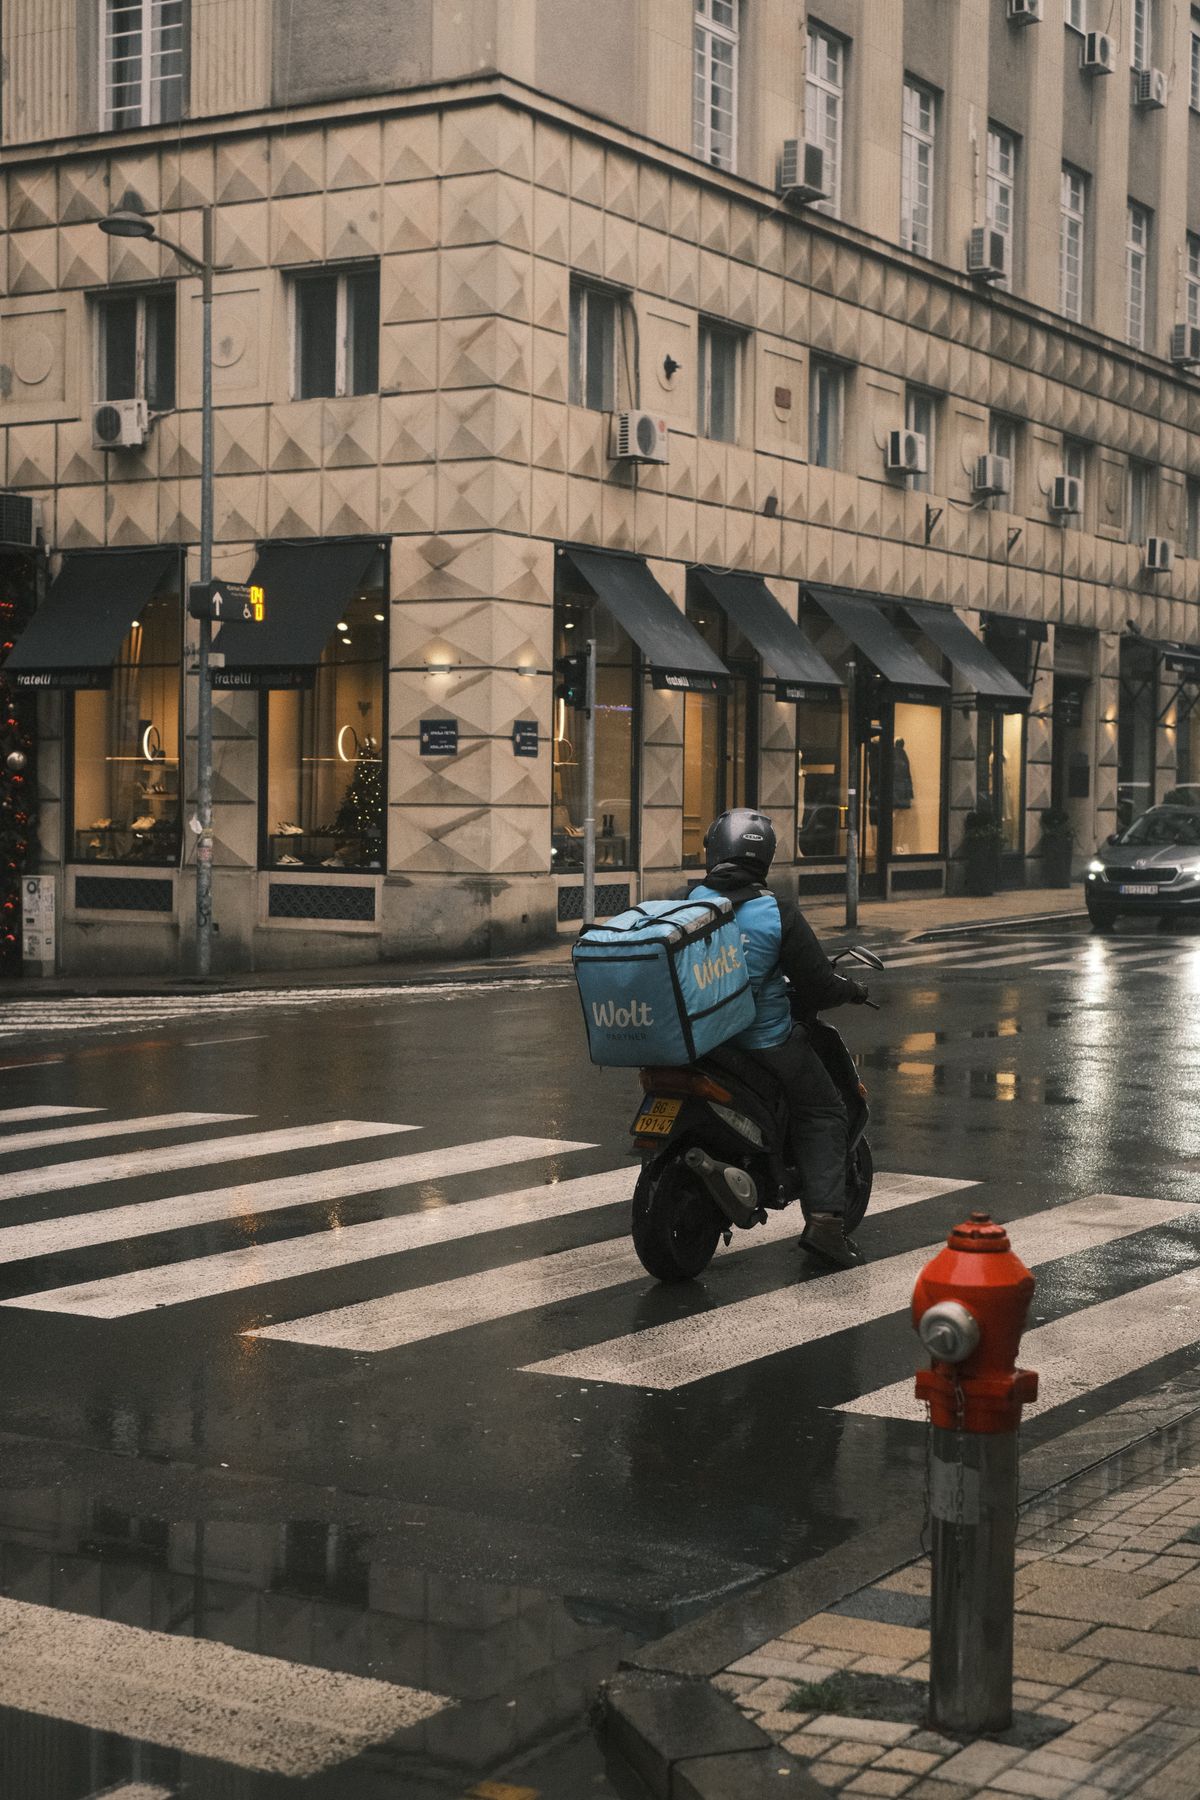
国内接近2000万外卖骑手构成了稳定而庞大的商用电摩需求。高频使用、高强度作业、长续航与耐用性是这一群体的核心诉求。商用电摩已不再是家用车的增配,而是独立研发的生产力载体,其单台溢价和复购率明显高于普通通勤车型,成为市场增量的重要来源。
个性化休闲:为体验付费
用车场景正从单一通勤向"通勤+休闲+社交"双轨并行转变。越来越多的年轻购车群体不再满足于基础代步功能,而是愿意为高颜值设计、智能化交互和专属品牌体验支付显著溢价。手机APP控车、GPS定位、远程锁车、OTA升级、行车记录与中控投屏,正从"后期加功能"变成"研发阶段就做进整车架构"。
四、出海:东南亚成为第二增长曲线
国内竞争白热化的同时,中国电摩正加速驶向东南亚市场。今年一季度,民营企业出口电动摩托车及脚踏车增长30%。头部企业在当地的生产布局持续加码:
- 雅迪越南工厂累计下线突破40万辆,今年3月投产的北江基地年产能达200万台,一季度海外销量同比增长超50%;
- 爱玛一季度在东南亚实现倍速增长,整体销量同比增3倍,缅甸市场1至4月销量已超过去年全年;
- 印尼政府计划从2026年6月起为10万辆电动摩托车提供补贴,政策红利加速释放。
从"走出去"到"走进去",中国电摩企业已从早期的产品出口,转向在当地搭建生产与供应链网络,推动关键零部件本地化供应。
结语
销冠易主的背后,是产品矩阵、资质积累与渠道重心多年前就埋下的伏笔。当电摩成为电动两轮赛道的新引擎,能否在细分场景产品力、自研技术与全球化布局上同时发力,将决定下一轮增长的座次。没有永远的冠军,只有跟不跟得上代际切换。